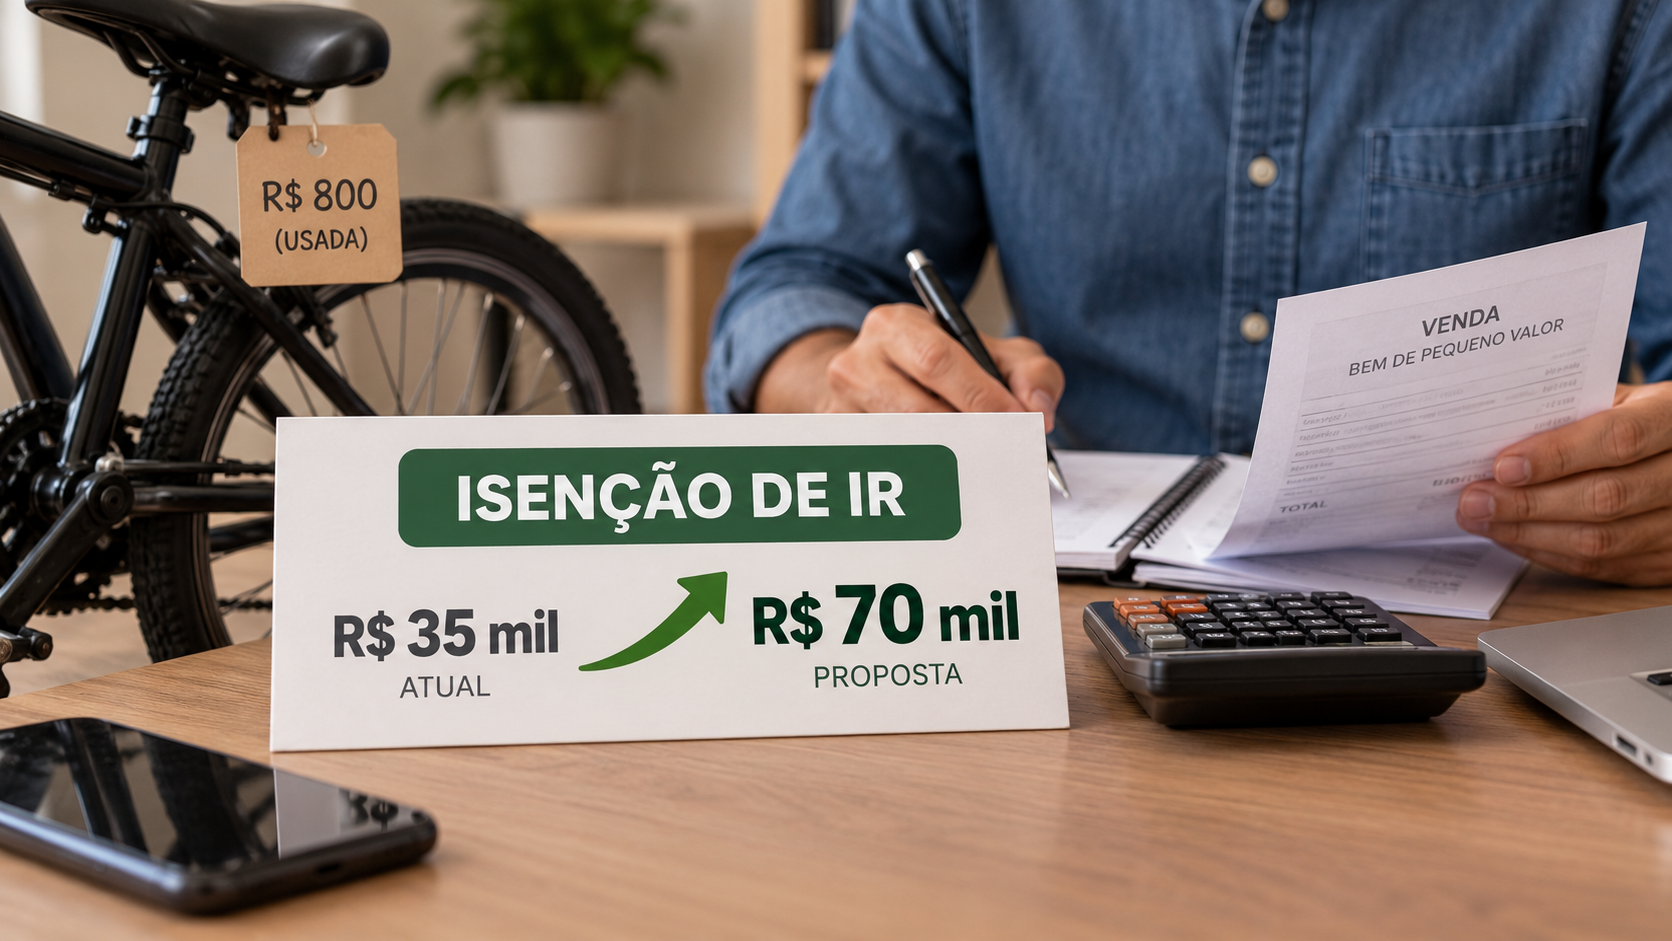
Um projeto em análise na Câmara dos Deputados prevê ampliar o limite usado para a isenção do Imposto de Renda sobre a venda de bens de pequeno valor. Pela proposta, o valor de referência passaria de R$ 35 mil para R$ 70 mil.
A mudança alcançaria operações que hoje são avaliadas a partir do limite vigente de R$ 35 mil. O texto ainda está em tramitação e, portanto, não produz efeitos imediatos. Enquanto não houver alteração aprovada e incorporada à legislação, permanece válida a regra atual.
O que está em discussão
A proposta trata da regra aplicada à venda de bens por pessoas físicas. O limite é usado para definir quando determinadas operações podem ficar fora da cobrança do Imposto de Renda sobre o ganho de capital.
Ganho de capital é a diferença positiva entre o valor pelo qual um bem foi vendido e o custo informado pelo proprietário. A discussão apresentada no projeto não elimina a necessidade de observar os valores e as condições previstos na legislação. O ponto central é a atualização do limite monetário utilizado para enquadrar as vendas de pequeno valor.
Se o texto avançar e for aprovado, operações de até R$ 70 mil poderão passar a ser consideradas dentro da faixa de isenção prevista na proposta. A aplicação, no entanto, dependerá da conclusão do processo legislativo e da redação final que eventualmente for aprovada.
Como funciona o limite atualmente
Hoje, o limite mencionado na legislação é de R$ 35 mil. Esse valor serve como referência para a análise de vendas de bens de pequeno valor e para a incidência do Imposto de Renda sobre eventual ganho de capital.
Na prática, o contribuinte precisa considerar o preço da operação e as demais regras aplicáveis ao bem vendido. O simples fato de haver uma venda não permite concluir, por si só, que haverá imposto a pagar ou que a operação estará dispensada. O enquadramento depende das informações da transação e do tratamento previsto para cada situação.
O projeto pretende substituir a referência de R$ 35 mil por R$ 70 mil. A alteração dobraria o valor atualmente utilizado como parâmetro para a faixa de pequeno valor, caso seja aprovada nos termos propostos.
O que pode mudar para o contribuinte
A principal consequência prevista é a ampliação do conjunto de operações que poderá ser analisado dentro da faixa de isenção. Vendas que ultrapassam o limite atual de R$ 35 mil, mas não superam R$ 70 mil, poderiam ser alcançadas pela nova referência.
Isso não significa que toda venda abaixo de R$ 70 mil esteja automaticamente livre de qualquer obrigação relacionada ao Imposto de Renda antes da aprovação da proposta. A regra de R$ 70 mil ainda é apenas o valor previsto no projeto. Até que haja mudança efetiva, o contribuinte deve seguir o limite em vigor.
Também é necessário distinguir o valor total da venda do eventual ganho obtido com a operação. A discussão do projeto está relacionada ao parâmetro estabelecido para a venda de bens de pequeno valor, enquanto o ganho de capital corresponde ao resultado positivo entre compra e venda, conforme os dados considerados na declaração.
Proposta ainda não muda a legislação
Por estar em análise na Câmara, o texto ainda precisa seguir as etapas de tramitação previstas para projetos legislativos. A apresentação da proposta não altera, por si só, a forma de apuração ou de declaração do Imposto de Renda.
O conteúdo poderá ser examinado no processo legislativo e estar sujeito a alterações antes de uma eventual aprovação. Depois disso, ainda seriam observados os procedimentos necessários para que a mudança tivesse validade, de acordo com o texto final aprovado.
Até que esse processo seja concluído, continuam valendo o limite de R$ 35 mil e as demais regras atualmente aplicáveis às vendas de bens e à apuração de ganhos de capital.
Atenção ao declarar a venda de um bem
Quem vende um bem deve manter os documentos e as informações que permitam identificar a operação, incluindo os valores envolvidos. Esses dados são importantes para verificar o tratamento tributário da venda e preencher corretamente as informações exigidas pela declaração.
A proposta em discussão não autoriza o contribuinte a aplicar antecipadamente o limite de R$ 70 mil. O novo valor somente poderá ser utilizado se houver aprovação da mudança e entrada em vigor da regra correspondente.
Enquanto isso, a referência de R$ 35 mil permanece como o parâmetro indicado para as vendas de pequeno valor. Em caso de dúvida sobre uma situação específica, o contribuinte deve consultar as orientações oficiais da Receita Federal ou buscar orientação profissional.
Próximos passos
O projeto continuará sujeito à análise da Câmara dos Deputados. O resultado da tramitação poderá manter, alterar ou rejeitar a proposta de elevação do limite.
Assim, o efeito prático da medida depende das próximas etapas do processo legislativo. Até que uma eventual mudança seja aprovada e passe a valer, não há alteração no limite de isenção atualmente utilizado nas vendas de bens de pequeno valor.
Fonte: Agência Câmara de Notícias.